
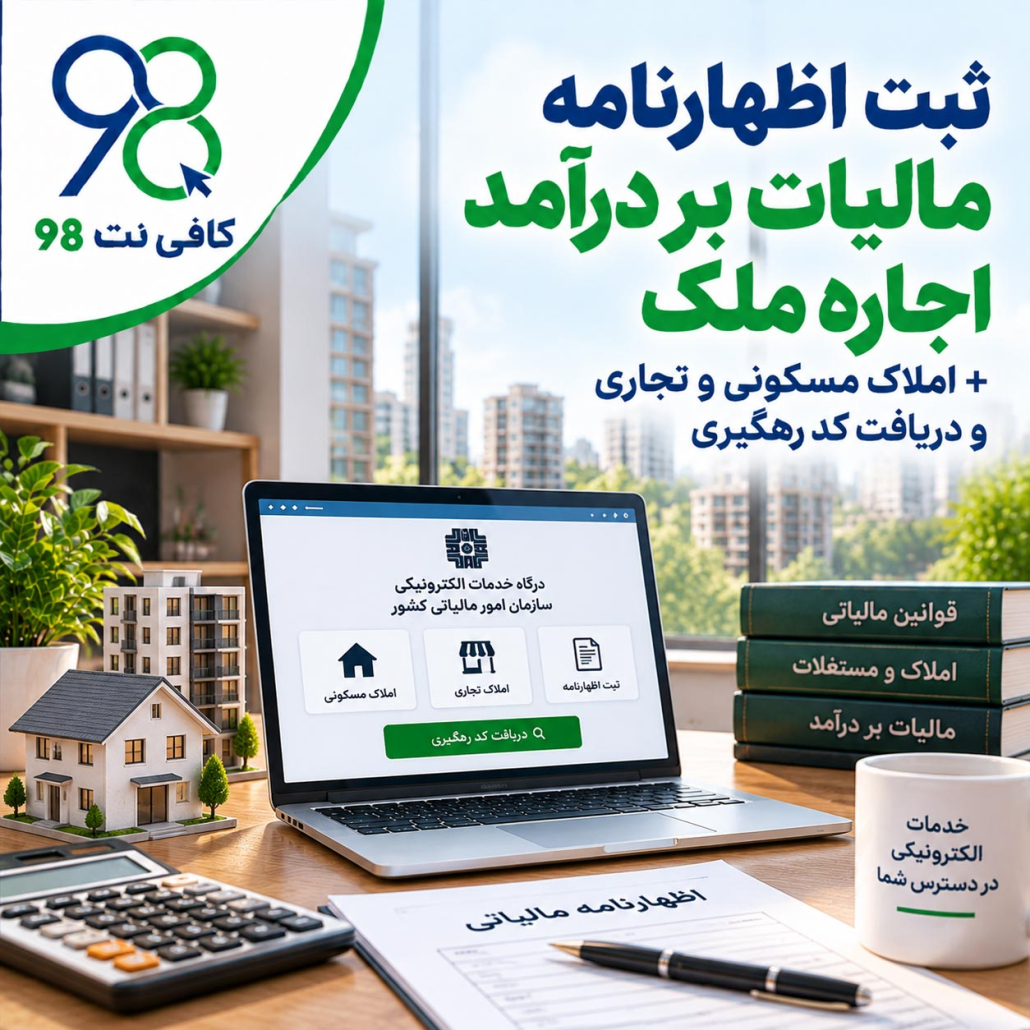
ثبت اظهارنامه مالیات بر درآمد اجاره ملک + املاک مسکونی و تجاری و دریافت کد رهگیری
اظهارنامه مالیات بر درآمد اجاره ملک برای مالکان یا اشخاصی است که از واگذاری ملک مسکونی، تجاری، اداری یا سایر املاک قابل اجاره درآمد به دست می آورند. مشخصات ملک، نوع کاربری، مبلغ اجاره، ودیعه، مدت قرارداد، سهم مالک و اطلاعات مستاجر در محاسبه و ثبت این اظهارنامه اهمیت دارد. کافی نت 98 خدمات بررسی شرایط، ثبت اطلاعات املاک استیجاری، ارسال اظهارنامه مالیات اجاره، دریافت قبض، کد رهگیری و پیگیری وضعیت درخواست را برای اشخاص حقیقی و حقوقی انجام می دهد.
🟢━━━━━━🟠━━━━━━🟢
💬 ثبت اظهارنامه مالیات بر درآمد اجاره ملک + املاک مسکونی و تجاری و دریافت کد رهگیری با کافی نت 98
☎️ درخواست خدمات در پیام رسانهای تلگرام، واتساپ و بله:
09303739736
📩 کارشناسان کافی نت 98 پیامها را به ترتیب بررسی و پاسخ میدهند.
🟢━━━━━━🟠━━━━━━🟢
اظهارنامه مالیات بر درآمد اجاره ملک چیست؟
اظهارنامه مالیات بر درآمد اجاره ملک گزارشی است که مالک یا مودی برای اعلام درآمد حاصل از اجاره ملک ثبت می کند. این اظهارنامه با اظهارنامه عملکرد مشاغل، مالیات نقل و انتقال ملک، مالیات خانه های خالی و عوارض شهرداری تفاوت دارد.
درآمد مشمول مالیات اجاره معمولا بر اساس اجاره بهای نقدی و غیرنقدی ملک و پس از اعمال کسورات قانونی محاسبه می شود. مبلغ ودیعه، نوع قرارداد، مدت اجاره، کاربری ملک و سهم هر مالک نیز می توانند در محاسبات و بررسی پرونده موثر باشند.
ثبت اظهارنامه به معنای تایید قطعی اطلاعات یا مبلغ مالیات نیست. اظهارنامه و مدارک ارائه شده توسط مرجع مالیاتی بررسی می شوند و نتیجه نهایی به اطلاعات پرونده و مقررات مربوط بستگی دارد.
چه کسانی باید اظهارنامه مالیات اجاره ثبت کنند؟
مالک یا صاحب حقی که ملک را در اختیار مستاجر قرار داده و از آن درآمد کسب می کند، ممکن است مشمول ثبت اظهارنامه مالیات بر درآمد اجاره باشد.
مخاطبان این خدمت می توانند شامل موارد زیر باشند:
- مالکان واحدهای مسکونی اجاره داده شده
- مالکان مغازه و واحد تجاری
- صاحبان دفتر و ملک اداری
- مالکان انبار، کارگاه یا ملک دارای کاربری دیگر
- اشخاص دارای چند ملک استیجاری
- مالکان دارای سهم مشاع از ملک
- اشخاصی که ملک را اجاره کرده و دوباره اجاره داده اند
- شرکت ها و موسسات مالک ملک استیجاری
- وکیل یا نماینده قانونی مالک
- وراثی که از ملک موروثی درآمد اجاره دریافت می کنند
- مالکان ایرانی مقیم خارج از کشور دارای ملک اجاره ای در ایران
داشتن سند مالکیت به تنهایی باعث ایجاد مالیات بر درآمد اجاره نمی شود. اصل موضوع، واگذاری ملک و کسب درآمد از اجاره است؛ با این حال، وضعیت هر پرونده باید بر اساس قرارداد و شرایط واقعی بررسی شود.

چه املاکی مشمول بررسی مالیات اجاره هستند؟
نوع کاربری ملک می تواند بر اطلاعات اظهارنامه و وضعیت مالیاتی آن تاثیر بگذارد. املاک قابل بررسی محدود به واحدهای مسکونی نیستند.
| نوع ملک | نمونه استفاده | اطلاعات مهم |
|---|---|---|
| مسکونی | آپارتمان، خانه و واحد ویلایی | متراژ، محل ملک، مبلغ اجاره و شرایط احتمالی معافیت |
| تجاری | مغازه، فروشگاه و واحد صنفی | نوع کاربری، قرارداد و سهم مالک |
| اداری | دفتر کار و واحد اداری | مشخصات مستاجر و نحوه پرداخت اجاره |
| صنعتی و کارگاهی | کارگاه، سوله و محل تولید | کاربری رسمی، مساحت و نوع قرارداد |
| انبار | انبار تجاری یا نگهداری کالا | محل، متراژ و مدت اجاره |
| مشاع | ملک متعلق به چند مالک | درصد مالکیت و سهم هر شخص از درآمد |
| موروثی | ملک اجاره داده شده متعلق به وراث | وضعیت مالکیت و سهم هر وارث |
| اجاره مجدد | واگذاری ملک اجاره شده به شخص دیگر | اجاره دریافتی و اجاره پرداختی |
تشخیص وضعیت نهایی ملک بر اساس مدارک مالکیت، قرارداد اجاره، کاربری ثبت شده و اطلاعات موجود در پرونده انجام می شود.
تفاوت مالیات اجاره املاک مسکونی و تجاری
اصل مالیات بر درآمد اجاره می تواند برای هر دو گروه مطرح باشد، اما شرایط و مدارک املاک مسکونی و تجاری کاملا یکسان نیست.
برای املاک مسکونی، متراژ، محل قرارگیری ملک، نحوه استفاده مستاجر و شرایط معافیت های قانونی اهمیت دارد. در ملک تجاری، نوع کاربری، مبلغ اجاره، سرقفلی، حق کسب و پیشه و نوع قرارداد باید از یکدیگر تفکیک شوند.
درآمد حاصل از اجاره ملک تجاری با مالیات فعالیت شغلی مستاجر یکسان نیست. مالک بابت درآمد اجاره بررسی می شود و مستاجر نیز ممکن است برای کسب و کار خود تکالیف مالیاتی مستقلی داشته باشد.
درآمد مشمول مالیات اجاره چگونه تعیین می شود؟
مبنای مالیات، درآمد حاصل از واگذاری ملک است. برای تعیین درآمد مشمول مالیات، مبلغ اجاره و مزایای نقدی یا غیرنقدی مرتبط با قرارداد بررسی می شود و کسورات قانونی مربوط به هزینه ها، استهلاک و تعهدات مالک در نظر گرفته خواهد شد.
موارد موثر در محاسبه عبارت اند از:
- مبلغ اجاره ماهانه
- مدت اجاره در دوره مورد نظر
- مبلغ ودیعه یا رهن
- اجاره نقدی و مزایای غیرنقدی
- متراژ و موقعیت ملک
- نوع کاربری
- سهم مالک از ملک
- تعداد مالکان
- اجاره دادن تمام یا بخشی از ملک
- اطلاعات قرارداد
- وضعیت اجاره مجدد
- شرایط معافیت قانونی
مبلغ مالیات صرفا از روی یک عدد ثابت تعیین نمی شود. وضعیت شخص حقیقی یا حقوقی، سهم مالک و شرایط ملک در نتیجه محاسبه تاثیر دارد.
تاثیر رهن و ودیعه بر اظهارنامه مالیات اجاره
بسیاری از قراردادها به صورت رهن کامل یا ترکیبی از ودیعه و اجاره تنظیم می شوند. مبلغ ودیعه باید در اطلاعات قرارداد به درستی ثبت شود؛ زیرا نوع توافق مالی میان مالک و مستاجر در تعیین ارزش اجاری و بررسی درآمد ملک موثر است.
ودیعه با اجاره ماهانه یکسان نیست و نباید بدون محاسبه و بررسی به عنوان درآمد نقدی مالک ثبت شود. در قراردادهای رهن کامل نیز نبود اجاره ماهانه به معنای نبودن تکلیف مالیاتی قطعی نیست و ارزش اجاری ملک ممکن است بر اساس ضوابط مربوط بررسی شود.
تفاوت اجاره نامه رسمی و عادی در محاسبه مالیات
قرارداد اجاره می تواند رسمی، ثبت شده یا عادی باشد. وجود قرارداد معتبر به تشخیص مبلغ اجاره، مدت واگذاری و مشخصات طرفین کمک می کند.
اگر قرارداد ارائه نشده باشد، مبلغ آن غیرواقعی تشخیص داده شود یا با اطلاعات موجود اختلاف قابل توجهی داشته باشد، ممکن است ارزش اجاری بر اساس ضوابط و اطلاعات مرجع مالیاتی تعیین شود.
تنظیم قرارداد عادی نیز مالک را به صورت خودکار از تکلیف مالیات اجاره معاف نمی کند. ملاک، وجود رابطه اجاره و درآمد حاصل از واگذاری ملک است.
مدارک مورد نیاز برای ثبت اظهارنامه مالیات اجاره
مدارک لازم با توجه به نوع ملک، تعداد مالکان و وضعیت مستاجر متفاوت است. برای بررسی اولیه معمولا اطلاعات زیر مورد نیاز خواهد بود:
- کد ملی و تاریخ تولد مالک
- شماره تلفن همراه مرتبط با مودی
- اطلاعات پرونده مالیاتی
- سند مالکیت یا مدرک معتبر مالکیت
- نشانی کامل و کد پستی ملک
- مشخصات ثبتی ملک
- نوع کاربری و متراژ
- قرارداد اجاره
- تاریخ شروع و پایان قرارداد
- مبلغ ودیعه و اجاره
- مشخصات و کد ملی یا شناسه ملی مستاجر
- درصد مالکیت هر شریک
- اطلاعات حساب بانکی در صورت نیاز
- اطلاعات پرداخت مالیات قبلی
- وکالت نامه یا مدرک نمایندگی در صورت وجود
- مدارک مربوط به معافیت احتمالی
اگر ملک دارای چند واحد یا چند قرارداد باشد، مشخصات هر واحد و قرارداد باید به صورت جداگانه بررسی شود.
اظهارنامه اجاره برای ملک مشاع
در ملک مشاع، هر مالک بر اساس سهم خود از ملک و درآمد اجاره بررسی می شود. مشخصات همه مالکان، درصد سهم و نحوه تقسیم اجاره باید با سند مالکیت و قرارداد مطابقت داشته باشد.
اگر تمام مبلغ اجاره به حساب یکی از مالکان واریز شود، این موضوع لزوما مالکیت سایر شرکا را تغییر نمی دهد. سهم قانونی یا قراردادی هر شخص باید مشخص باشد تا درآمد به شکل نادرست برای یک مالک ثبت نشود.
| وضعیت مالکیت | نحوه بررسی |
|---|---|
| یک مالک | کل درآمد مربوط به همان مالک بررسی می شود |
| چند مالک با سهم برابر | درآمد بر اساس سهم هر مالک تقسیم می شود |
| چند مالک با سهم متفاوت | درصد درج شده در مدارک مالکیت ملاک بررسی است |
| ملک موروثی | سهم وراث و وضعیت انتقال مالکیت باید مشخص شود |
| مالکیت شرکت و شخص | سهم شخص حقوقی و حقیقی جداگانه بررسی می شود |
دریافت یک کد رهگیری برای اظهارنامه یک مالک، الزاما به معنای انجام تکلیف سایر مالکان نیست.
مالیات اجاره ملک موروثی
اگر ملک موروثی اجاره داده شده باشد، درآمد اجاره آن می تواند برای وراث یا مالکان قانونی مشمول بررسی مالیاتی باشد. سهم هر وارث باید بر اساس مدارک انحصار وراثت، اسناد مالکیت و وضعیت انتقال دارایی مشخص شود.
مالیات بر درآمد اجاره با مالیات بر ارث تفاوت دارد. مالیات بر ارث به انتقال دارایی متوفی مربوط است، اما مالیات اجاره بابت درآمدی است که از واگذاری ملک به مستاجر به دست می آید. ممکن است یک ملک از نظر هر دو موضوع نیازمند بررسی باشد، ولی اظهارنامه و فرایند آنها یکسان نیست.
اجاره دادن بخشی از ملک
اگر تنها بخشی از یک ملک اجاره داده شده باشد، باید مساحت، نوع استفاده و مبلغ اجاره همان قسمت مشخص شود. اجاره یک اتاق، طبقه، واحد مستقل، پارکینگ، انباری یا بخشی از ملک می تواند وضعیت متفاوتی ایجاد کند.
در این حالت نباید کل ملک به عنوان فضای اجاره داده شده معرفی شود. قرارداد و اطلاعات ثبت شده باید نشان دهند چه مقدار از ملک و برای چه مدتی در اختیار مستاجر قرار گرفته است.
اجاره مجدد ملک توسط مستاجر
گاهی شخصی ملکی را اجاره می کند و با اجازه مالک آن را به شخص دیگری واگذار می کند. در چنین وضعیتی، درآمد مشمول مالیات اجاره مجدد ممکن است بر اساس تفاوت اجاره دریافتی و اجاره پرداختی بررسی شود.
اجازه واگذاری به غیر، مدت هر دو قرارداد و مبالغ پرداختی و دریافتی اهمیت زیادی دارند. این نوع پرونده با اجاره مستقیم ملک توسط مالک یکسان نیست و باید اطلاعات هر دو قرارداد بررسی شود.
تکلیف مالیاتی در اجاره به شرکت ها و اشخاص حقوقی
اگر مستاجر یک شرکت، موسسه، سازمان یا شخص حقوقی باشد، ممکن است مستاجر بر اساس مقررات مربوط موظف به کسر و پرداخت مالیات اجاره از مبالغ پرداختی به مالک باشد.
در چنین مواردی باید موارد زیر کنترل شوند:
- مبلغ اجاره مندرج در قرارداد
- مشخصات و شناسه ملی مستاجر
- سهم هر مالک
- مالیات کسر و پرداخت شده
- قبض یا رسید پرداخت
- دوره های مربوط به اجاره
- اطلاعات ثبت شده در پرونده مالک
کسر مالیات توسط مستاجر حقوقی به معنای بی نیاز بودن قطعی مالک از بررسی اظهارنامه نیست. وضعیت ثبت پرداخت ها و تکلیف مالک باید بر اساس پرونده مالیاتی او بررسی شود.
اظهارنامه اجاره برای مالک حقوقی
اگر ملک به نام شرکت یا موسسه باشد، درآمد اجاره متعلق به شخص حقوقی است. در این حالت، اطلاعات مالک حقوقی، نماینده مجاز، اسناد شرکت و نحوه انعکاس درآمد در پرونده اهمیت دارد.
مالیات و اظهارنامه شخص حقوقی ممکن است با اظهارنامه اجاره یک مالک حقیقی تفاوت داشته باشد. لازم است مشخص شود درآمد اجاره باید در کدام بخش از تکالیف مالیاتی شخص حقوقی اعلام شود. تصمیم نهایی بر اساس نوع شخصیت حقوقی و وضعیت پرونده گرفته خواهد شد.
معافیت مالیات بر درآمد اجاره ملک
برخی املاک یا مالکان ممکن است در صورت داشتن شرایط قانونی از تمام یا بخشی از مالیات اجاره معاف شوند. معافیت به صورت خودکار و برای همه املاک مسکونی یا همه مالکان اعمال نمی شود.
موارد موثر در بررسی معافیت می توانند شامل این موضوعات باشند:
- نوع استفاده از ملک
- مسکونی بودن و محل قرارگیری آن
- مجموع مساحت واحدهای اجاره داده شده
- تعداد واحدها
- سکونت افراد تحت تکفل یا بستگان در ملک
- میزان درآمد مالک
- وجود یا نبود درآمد دیگر
- رعایت شرایط و تکالیف قانونی
- اسناد و مدارک اثبات کننده وضعیت ملک
محدوده ها، شرایط و نحوه اعمال معافیت باید بر اساس مقررات جاری بررسی شوند. ثبت اظهارنامه با مالیات صفر نیز ممکن است برای برخی پرونده ها نیازمند ارائه اطلاعات و تایید مرجع مالیاتی باشد.
واگذاری رایگان ملک به بستگان
در اختیار گذاشتن ملک به پدر، مادر، همسر، فرزند یا افراد تحت تکفل همیشه به معنای وجود رابطه اجاره نیست. اگر اجاره ای دریافت نمی شود، نوع استفاده و مدارک سکونت باید مشخص باشد.
با این حال، صرف ادعای سکونت رایگان برای حذف درآمد اجاره کافی نیست. قرارداد، اطلاعات محل سکونت و شواهد موجود ممکن است توسط مرجع مالیاتی بررسی شوند.
آیا خانه خالی نیاز به اظهارنامه مالیات اجاره دارد؟
مالیات خانه خالی با مالیات بر درآمد اجاره تفاوت دارد. مالیات اجاره زمانی مطرح می شود که ملک به دیگری واگذار شده و درآمد اجاری ایجاد شده باشد. مالیات خانه خالی به وضعیت سکونت و خالی ماندن واحد مسکونی ارتباط دارد.
یک ملک نمی تواند برای یک بازه زمانی مشخص هم اجاره داده شده و هم خالی تلقی شود، مگر اینکه اطلاعات دوره ها متفاوت یا سوابق دارای مغایرت باشند. ثبت صحیح وضعیت سکونت و قرارداد برای جلوگیری از اختلاف اهمیت دارد.
تفاوت مالیات اجاره با سایر مالیات ها و عوارض ملک
مالکان ممکن است چند نوع بدهی یا تکلیف مرتبط با ملک داشته باشند. این موارد جایگزین یکدیگر نیستند.
| عنوان | موضوع |
|---|---|
| مالیات بر درآمد اجاره | درآمد مالک از اجاره دادن ملک |
| مالیات نقل و انتقال | فروش و انتقال مالکیت ملک |
| مالیات بر ارث | انتقال دارایی متوفی به وراث |
| مالیات خانه خالی | خالی ماندن واحد مشمول بر اساس شرایط مربوط |
| عوارض نوسازی | عوارض دوره ای شهرداری برای ملک |
| عوارض پسماند | خدمات مدیریت پسماند شهری |
| عوارض کسب و پیشه | فعالیت یا بهره برداری صنفی از محل |
| مالیات عملکرد مشاغل | درآمد ناشی از فعالیت اقتصادی یا شغلی |
پرداخت عوارض شهرداری یا مالیات نقل و انتقال به معنای تسویه مالیات بر درآمد اجاره نیست.
اطلاعات قابل مشاهده در اظهارنامه اجاره
بسته به نوع پرونده، اطلاعات زیر در اظهارنامه قابل مشاهده یا ثبت است:
- مشخصات مالک یا مودی
- اطلاعات ملک
- کد پستی و نشانی
- نوع کاربری
- متراژ مورد اجاره
- مشخصات مستاجر
- مدت قرارداد
- مبلغ ودیعه و اجاره
- سهم مالکیت
- درآمد محاسبه شده
- معافیت یا کسورات قابل بررسی
- مالیات متعلق
ثبت اظهارنامه مالیات بر درآمد اجاره ملک + املاک مسکونی و تجاری و دریافت کد رهگیری
اظهارنامه مالیات بر درآمد اجاره ملک برای مالکانی است که واحد مسکونی، تجاری، اداری یا سایر املاک خود را اجاره داده و از آن درآمد دریافت می کنند. مبلغ رهن، اجاره بها، مدت قرارداد، نوع کاربری، سهم مالکیت و مشخصات مستاجر از اطلاعات مهم این اظهارنامه هستند. کافی نت 98 خدمات بررسی پرونده، ثبت املاک استیجاری، تنظیم اظهارنامه درآمد اجاره، دریافت قبض، کد رهگیری و پیگیری وضعیت اظهارنامه را برای مالکان حقیقی و حقوقی انجام می دهد.
اظهارنامه مالیات بر درآمد اجاره ملک چیست؟
اظهارنامه مالیات بر درآمد اجاره ملک، گزارش درآمدی است که مالک از واگذاری منافع ملک خود به مستاجر به دست می آورد. این اظهارنامه به درآمد اجاره مربوط است و با اظهارنامه عملکرد شغلی، مالیات نقل و انتقال ملک، مالیات خانه خالی و عوارض شهرداری تفاوت دارد.
در تنظیم اظهارنامه باید مشخصات مالک، ملک، قرارداد اجاره، مستاجر، مبلغ ودیعه و اجاره بها و مدت استفاده از ملک اعلام شود. اگر ملک چند مالک یا چند مستاجر داشته باشد، سهم و اطلاعات هر شخص نیز اهمیت پیدا می کند.
چه املاکی مشمول بررسی مالیات بر درآمد اجاره هستند؟
نوع کاربری ملک در بررسی اظهارنامه اهمیت دارد، اما مالیات اجاره فقط به واحدهای مسکونی محدود نیست. هر ملکی که در برابر دریافت وجه یا منفعت در اختیار شخص دیگری قرار گرفته باشد، ممکن است مشمول بررسی شود.
| نوع ملک | نمونه کاربری | اطلاعات مهم در اظهارنامه |
|---|---|---|
| مسکونی | آپارتمان، خانه، ویلا و واحد اقامتی | متراژ، محل ملک، مدت اجاره و شرایط استفاده |
| تجاری | مغازه، فروشگاه، پاساژ و واحد صنفی | نوع کاربری، قرارداد و مشخصات مستاجر |
| اداری | دفتر کار، مطب و واحد اداری | کاربری ثبت شده و حقیقی یا حقوقی بودن مستاجر |
| صنعتی | کارخانه، سوله و کارگاه | عرصه، اعیان، تجهیزات و موضوع قرارداد |
| انبار | انبار مستقل یا وابسته به واحد تجاری | مدت واگذاری و مبلغ اجاره |
| مشاع | ملک دارای چند مالک | سهم مالکیت و درآمد هر شریک |
| دارای چند واحد | ساختمان چند واحدی | مشخصات و قرارداد هر واحد |
| اجاره به شرکت | ملک واگذار شده به شخص حقوقی | اطلاعات شرکت و وضعیت کسر مالیات اجاره |
مشمول بودن و مبلغ نهایی مالیات بر اساس اطلاعات ثبت شده و بررسی مرجع مالیاتی مشخص می شود.
چه کسانی باید اظهارنامه مالیات اجاره ثبت کنند؟
مسئولیت اصلی اعلام درآمد اجاره معمولا بر عهده مالک یا شخصی است که از واگذاری ملک درآمد دریافت می کند. مالک می تواند شخص حقیقی، شرکت، موسسه یا مجموعه حقوقی باشد.
گروه های متقاضی این خدمت شامل موارد زیر هستند:
- مالک واحد مسکونی اجاره داده شده
- مالک مغازه یا واحد تجاری
- مالک دفتر اداری یا مطب
- مالکان مشاع یک ملک
- مالک چند واحد استیجاری
- شرکت یا موسسه مالک ملک
- موجر دارای مستاجر حقوقی
- وکیل یا نماینده قانونی مالک
- وراث ملکی که اجاره داده شده است
- شخصی که ملک اجاره شده را با اجازه قانونی به دیگری واگذار کرده است
اگر مالک در خارج از کشور باشد یا امور او توسط وکیل انجام شود، مدارک نمایندگی و حدود اختیار وکیل باید بررسی شود.
تفاوت مالیات اجاره با سایر مالیات ها و عوارض ملک
وجود چند نوع پرداخت برای املاک ممکن است باعث اشتباه مالکان شود. هر کدام از این موارد موضوع و پرونده جداگانه ای دارند.
| عنوان | موضوع |
|---|---|
| مالیات بر درآمد اجاره | درآمد مالک از اجاره دادن ملک |
| مالیات نقل و انتقال ملک | فروش و انتقال مالکیت |
| مالیات خانه خالی | وضعیت سکونت و خالی بودن واحد مشمول |
| مالیات بر ارث ملک | انتقال ملک متعلق به متوفی به وراث |
| عوارض نوسازی | عوارض دوره ای شهرداری |
| عوارض پسماند | خدمات مدیریت پسماند شهری |
| عوارض کسب و پیشه | عوارض مرتبط با فعالیت یا محل کسب |
| اظهارنامه عملکرد | درآمد حاصل از فعالیت شغلی یا عملکرد شرکت |
پرداخت عوارض شهرداری به معنای ثبت مالیات بر درآمد اجاره نیست. همچنین اظهار ملک در اطلاعات سکونتی، جایگزین اظهارنامه مالیات اجاره نخواهد بود.
مالیات اجاره املاک مسکونی
درآمد حاصل از اجاره آپارتمان، خانه، ویلا و سایر واحدهای مسکونی می تواند مشمول مالیات باشد. متراژ، محل قرارگیری ملک، تعداد واحدهای اجاری، نوع استفاده و شرایط قانونی مالک در بررسی معافیت یا محاسبه مالیات موثر هستند.
وجود کاربری مسکونی به تنهایی به معنای معافیت قطعی نیست. شرایط ملک و مالک باید به صورت جداگانه بررسی شود. اگر ساختمان چند واحد داشته باشد، اطلاعات هر واحد و قرارداد مربوط به آن باید مشخص باشد.
مالیات اجاره املاک تجاری و اداری
درآمد اجاره مغازه، فروشگاه، دفتر، مطب، کارگاه و سایر املاک غیرمسکونی معمولا باید در پرونده مالیاتی مالک بررسی شود. در این املاک، نوع کاربری رسمی و نحوه استفاده مستاجر اهمیت دارد.
اگر ملک تجاری همراه با سرقفلی، حق کسب یا تجهیزات واگذار شده باشد، باید مشخص شود هر بخش از مبلغ قرارداد به چه موضوعی مربوط است. مالیات درآمد اجاره با مالیات نقل و انتقال سرقفلی یا واگذاری حق کسب یکسان نیست.
مالیات اجاره ملک چگونه محاسبه می شود؟
مبنای بررسی مالیات اجاره، درآمد حاصل از واگذاری ملک است. در محاسبه درآمد مشمول مالیات، مبلغ اجاره، ودیعه، مدت قرارداد، سهم مالکیت و کسورات قانونی مورد توجه قرار می گیرند.
بخشی از درآمد اجاره بر اساس مقررات برای هزینه ها، استهلاک و تعهدات مالک در نظر گرفته می شود و باقی مانده مبنای محاسبه مالیات قرار می گیرد. نرخ نهایی نیز به حقیقی یا حقوقی بودن مالک و شرایط پرونده بستگی دارد.
مهم ترین عوامل موثر عبارت اند از:
- مبلغ اجاره ماهانه
- مبلغ ودیعه یا رهن
- مدت اجاره
- تاریخ شروع و پایان قرارداد
- متراژ و موقعیت ملک
- نوع کاربری
- سهم مالک از ملک
- تعداد مالکان
- تعداد واحدهای اجاری
- حقیقی یا حقوقی بودن مالک
- حقیقی یا حقوقی بودن مستاجر
- برخورداری از معافیت های قانونی
- اطلاعات قرارداد و ارزش اجاری قابل قبول
مبلغی که در قرارداد نوشته شده باید با واقعیت رابطه اجاری مطابقت داشته باشد. تشخیص نهایی درآمد مشمول و مالیات بر عهده مرجع مالیاتی است.
تاثیر رهن و ودیعه بر مالیات اجاره
قراردادهای اجاره ممکن است به صورت اجاره ماهانه، رهن و اجاره یا رهن کامل تنظیم شوند. وجود ودیعه به این معنا نیست که ملک درآمد اجاری ندارد.
برای بررسی مالیات، مبلغ ودیعه و اجاره بها بر اساس اطلاعات قرارداد و ضوابط مربوط ارزیابی می شوند. در قرارداد رهن کامل نیز ممکن است درآمد اجاری متناظر با مبلغ ودیعه مورد محاسبه قرار گیرد.
اگر مبلغ اجاره یا ودیعه در طول قرارداد تغییر کرده باشد، دوره های مربوط باید از یکدیگر تفکیک شوند.
معافیت مالیات بر درآمد اجاره ملک
برخی املاک یا مالکان ممکن است با احراز شرایط قانونی از تمام یا بخشی از مالیات اجاره معاف شوند. برخورداری از معافیت خودکار نیست و باید اطلاعات لازم برای بررسی آن ارائه شود.
موارد موثر در بررسی معافیت می توانند شامل این موارد باشند:
- مسکونی بودن ملک
- متراژ واحدهای اجاری
- محل قرارگیری ملک
- تعداد واحدهای متعلق به مالک
- سکونت مالک در ملک دیگر
- واگذاری ملک به افراد تحت تکفل یا بستگان مشمول شرایط قانونی
- نداشتن درآمد دیگر در موارد پیش بینی شده
- نوع قرارداد و شیوه استفاده از ملک
- رعایت شرایط و تکالیف اعلام شده
حدود متراژ، مقررات و شرایط معافیت ممکن است تغییر کنند. نتیجه نهایی پس از بررسی وضعیت مالک و ملک مشخص می شود.
اجاره ملک به پدر، مادر، همسر یا فرزند
قرار دادن ملک در اختیار بستگان همیشه به معنای وجود رابطه اجاری نیست. اگر مالک بدون دریافت اجاره، ملک را برای سکونت پدر، مادر، همسر، فرزند یا افراد تحت تکفل خود اختصاص داده باشد، وضعیت آن با یک قرارداد اجاره معمولی تفاوت دارد.
اگر اجاره بها دریافت شود، قرارداد رسمی یا عادی وجود داشته باشد یا شواهد نشان دهد ملک در برابر دریافت منفعت واگذار شده است، موضوع نیازمند بررسی مالیاتی خواهد بود. نسبت خانوادگی به تنهایی برای تعیین معافیت کافی نیست.
اظهارنامه اجاره ملک مشاع
در ملک مشاع، هر مالک نسبت به سهم قانونی خود از درآمد اجاره مسئول است. مشخصات تمام مالکان، میزان سهم هر یک، مبلغ کل قرارداد و سهم درآمدی هر مالک باید به درستی ثبت شود.
اگر یکی از مالکان تمام اجاره را دریافت کند، این موضوع لزوما مالکیت و مسئولیت سایر شرکا را تغییر نمی دهد. تقسیم درآمد باید با سند مالکیت، قرارداد و توافق معتبر میان مالکان هماهنگ باشد.
| وضعیت مالکیت | نحوه بررسی |
|---|---|
| یک مالک | درآمد اجاره برای همان مالک بررسی می شود |
| چند مالک با سهم مشخص | درآمد به نسبت سهم مالکیت تفکیک می شود |
| مالکیت ورثه ای | سهم هر وارث و وضعیت انتقال قانونی بررسی می شود |
| مالک حقیقی و حقوقی مشترک | وضعیت هر مالک بر اساس نوع شخصیت او بررسی می شود |
اظهارنامه مالک دارای چند ملک یا چند مستاجر
اگر یک مالک چند ملک یا چند واحد استیجاری داشته باشد، اطلاعات هر واحد باید به صورت مستقل مشخص شود. دریافت یک کد رهگیری برای یک ملک به معنای ثبت اطلاعات تمام املاک مالک نیست.
برای هر واحد باید این موارد تفکیک شوند:
- نشانی و مشخصات ملک
- نوع کاربری
- سهم مالکیت
- مشخصات مستاجر
- مدت قرارداد
- مبلغ ودیعه
- اجاره بها
- دوره های خالی بودن یا سکونت مالک
- تغییر مستاجر در طول دوره
اگر یک واحد در بخش های مختلف دوره به چند مستاجر واگذار شده باشد، اطلاعات هر قرارداد باید جداگانه در نظر گرفته شود.
مالیات اجاره ملک دارای چند مالک
تعدد مالکان یکی از موضوعات مهم در ثبت اظهارنامه است. اگر ملک به صورت مشاع یا مشترک باشد، درآمد کل نباید بدون توجه به سهم مالکیت فقط برای یک نفر اظهار شود.
در صورت تغییر مالکیت در میانه دوره، درآمد اجاره پیش و پس از انتقال باید بر اساس اسناد و تاریخ های مربوط بررسی شود. پرداخت اجاره به حساب یکی از مالکان نیز به تنهایی تعیین کننده سهم مالیاتی نخواهد بود.
مالیات اجاره به اشخاص حقوقی و شرکت ها
اگر مستاجر یک شرکت، موسسه، بانک، اداره یا سایر اشخاص حقوقی باشد، ممکن است مستاجر بر اساس مقررات مکلف به کسر و پرداخت مالیات اجاره از مبالغ پرداختی به مالک باشد.
در این وضعیت، مالک باید مدارک پرداخت، گواهی کسر مالیات و اطلاعات قرارداد را نگهداری کند. مالیاتی که مستاجر حقوقی کسر کرده است باید با پرونده و اظهارنامه مالک تطبیق داده شود تا پرداخت تکراری یا مغایرت ایجاد نشود.
کسر مالیات توسط مستاجر حقوقی، همیشه جایگزین تمام تکالیف مالک نیست. وضعیت اظهارنامه و پرونده باید جداگانه بررسی شود.
اجاره ملک توسط مالک حقوقی
اگر ملک متعلق به شرکت یا موسسه باشد، درآمد اجاره بخشی از درآمد شخص حقوقی محسوب می شود و نحوه ثبت آن با مالک حقیقی تفاوت دارد.
اطلاعات زیر در این پرونده ها اهمیت دارد:
- شناسه ملی شرکت
- مشخصات و سمت نماینده
- اسناد مالکیت ملک
- قرارداد اجاره
- اطلاعات مالی ثبت شده شرکت
- دوره مالی شخص حقوقی
- مبالغ دریافت شده از مستاجر
- مالیات های کسر و پرداخت شده
باید بررسی شود درآمد اجاره در کدام اظهارنامه و پرونده شخص حقوقی انعکاس پیدا می کند. نوع ثبت نهایی به وضعیت شرکت و مقررات مربوط وابسته است.
واگذاری ملک اجاره شده به شخص دیگر
گاهی مستاجر با اجازه مالک یا بر اساس قرارداد، ملک اجاره شده را به شخص دیگری واگذار می کند. در این حالت، درآمد شخص واگذار کننده ممکن است از تفاوت اجاره دریافتی و مبلغی که به مالک پرداخت می کند به دست آید.
این وضعیت با اجاره مستقیم توسط مالک تفاوت دارد. قرارداد اصلی، اجازه واگذاری، مبلغ پرداختی به مالک و مبلغ دریافتی از مستاجر دوم باید بررسی شوند.
اجاره بخشی از ملک
اگر فقط بخشی از یک ملک مانند یک اتاق، طبقه، غرفه، انبار یا قسمتی از واحد تجاری اجاره داده شده باشد، همان بخش واگذار شده و درآمد مربوط به آن باید بررسی شود.
مساحت بخش اجاری، نوع استفاده، مدت قرارداد و سهم آن از مبالغ پرداختی اهمیت دارد. اجاره دادن قسمتی از ملک مانع بررسی مالیات درآمد همان بخش نیست.
اجاره بدون قرارداد رسمی
نداشتن قرارداد رسمی به معنای نبود درآمد اجاره یا حذف تکلیف مالیاتی نیست. قرارداد عادی، رسیدهای پرداخت، واریزهای بانکی، اقرار طرفین و نحوه تصرف ملک می توانند در بررسی رابطه موجر و مستاجر موثر باشند.
اگر قرارداد کتبی وجود ندارد، اطلاعات ارائه شده باید با وضعیت واقعی ملک و پرداخت های انجام شده مطابقت داشته باشد. مرجع مالیاتی می تواند برای تشخیص درآمد اجاره از اطلاعات و قرائن موجود استفاده کند.
قرارداد اجاره با مبلغ غیرواقعی
مبلغ مندرج در قرارداد یکی از مبانی بررسی است، اما اگر مبلغ اعلام شده با شرایط واقعی اجاره یا اطلاعات موجود تطابق نداشته باشد، امکان ارزیابی بر اساس ارزش اجاری و ضوابط مربوط وجود دارد.
ثبت مبلغ غیرواقعی می تواند موجب مطالبه مالیات، بررسی پرونده یا اعمال جرایم مربوط شود. اطلاعات اظهارنامه باید بر اساس قرارداد و مبالغ واقعی دریافتی تنظیم شوند.
اجاره رایگان یا واگذاری بلاعوض ملک
اگر ملک بدون دریافت اجاره در اختیار شخص دیگری قرار گرفته باشد، باید نوع رابطه و استفاده از ملک مشخص شود. واگذاری رایگان به بستگان، کارکنان، شرکت وابسته یا شخص ثالث ممکن است وضعیت های متفاوتی داشته باشد.
صرف درج عبارت «رایگان» در یک نوشته برای تعیین وضعیت مالیاتی کافی نیست. اسناد، رابطه طرفین، پرداخت های احتمالی و واقعیت استفاده از ملک بررسی می شوند.
تغییر مستاجر یا فسخ قرارداد در طول دوره
اگر قرارداد پیش از موعد فسخ شود یا مستاجر تغییر کند، اظهارنامه باید وضعیت واقعی هر بازه را نشان دهد. ثبت کل دوره به نام مستاجری که فقط بخشی از آن را در ملک حضور داشته، اطلاعات نادرستی ایجاد می کند.
مدارک فسخ، قرارداد جدید، تاریخ تخلیه و مبالغ دریافت شده برای تفکیک دوره ها اهمیت دارند. همچنین دوره ای که ملک خالی بوده نباید بدون بررسی به عنوان دوره اجاره ثبت شود.
فروش ملک در طول دوره اجاره
فروش ملک و دریافت اجاره دو موضوع مالیاتی جداگانه هستند. مالک قبلی نسبت به درآمد اجاره دوره مالکیت خود و مالک جدید نسبت به درآمد پس از انتقال بررسی می شود.
تاریخ انتقال رسمی، تحویل ملک، انتقال قرارداد اجاره و نحوه پرداخت اجاره بها باید روشن باشد. مالیات نقل و انتقال ملک نیز مستقل از مالیات درآمد اجاره محاسبه می شود.
مدارک ثبت اظهارنامه مالیات اجاره
مدارک لازم بر اساس نوع ملک، تعداد مالکان و وضعیت قرارداد متفاوت است. برای بررسی اولیه معمولا اطلاعات زیر نیاز خواهد بود:
- کد ملی و تاریخ تولد مالک
- شماره تلفن همراه مرتبط با مالک
- اطلاعات پرونده مالیاتی
- سند مالکیت یا مدرک معتبر مالکیت
- نشانی کامل و کد پستی ملک
- مشخصات ثبتی و نوع کاربری
- متراژ عرصه و اعیان در صورت نیاز
- قرارداد اجاره
- تاریخ شروع و پایان قرارداد
- مبلغ ودیعه یا رهن
- مبلغ اجاره بها
- مشخصات و کد ملی مستاجر
- شناسه ملی مستاجر حقوقی
- سهم هر مالک در ملک مشاع
- اطلاعات قراردادهای قبلی و جدید
- گواهی مالیات کسر شده توسط مستاجر حقوقی
- مدارک وکالت یا نمایندگی در صورت وجود
ممکن است بر اساس وضعیت پرونده، مدارک دیگری نیز درخواست شود.
اطلاعاتی که پیش از ثبت اظهارنامه باید بررسی شوند
پیش از ثبت نهایی باید اطلاعات اظهارنامه با اسناد مالکیت و قرارداد مطابقت داده شوند. مهم ترین موارد قابل کنترل عبارت اند از:
- انتخاب ملک و پرونده درست
- مشخصات کامل مالک
- حقیقی یا حقوقی بودن مالک و مستاجر
- سهم مالکیت
- کاربری مسکونی، تجاری یا اداری
- مبلغ واقعی رهن و اجاره
- مدت اجاره
- تغییر مستاجر یا فسخ قرارداد
- تعداد واحدهای اجاری
- وضعیت معافیت احتمالی
- مالیات کسر شده توسط مستاجر حقوقی
- اطلاعات اظهارنامه قبلی در صورت وجود
ثبت اشتباه مبلغ یا سهم مالکیت می تواند مالیات محاسبه شده را تغییر دهد و اصلاح آن پس از ثبت نهایی تابع شرایط و مقررات مربوط خواهد بود.
دریافت قبض مالیات اجاره
پس از ثبت اطلاعات و محاسبه مالیات، ممکن است قبض مربوط به بدهی قابل پرداخت صادر شود. مشخصات قبض باید با مالک، پرونده و دوره اظهارنامه مطابقت داشته باشد.
اگر مالیات توسط مستاجر حقوقی کسر شده یا پرداخت قبلی وجود دارد، باید پیش از پرداخت دوباره با بدهی نمایش داده شده تطبیق داده شود. صدور قبض یا پرداخت آن به معنای تایید قطعی تمام اطلاعات اظهارنامه نیست و پرونده می تواند توسط مرجع مالیاتی بررسی شود.
کد رهگیری اظهارنامه مالیات اجاره چیست؟
پس از ثبت نهایی اظهارنامه، کد رهگیری برای همان اظهارنامه صادر می شود. این کد نشان می دهد اطلاعات اظهارنامه در سامانه ثبت شده و برای مشاهده یا پیگیری بعدی قابل شناسایی است.
کد رهگیری اظهارنامه اجاره با کد رهگیری ۱۰ رقمی ثبت نام مالیاتی تفاوت دارد:
| نوع کد | کاربرد |
|---|---|
| کد رهگیری اظهارنامه اجاره | پیگیری اظهارنامه درآمد اجاره ثبت شده |
| کد رهگیری ثبت نام مالیاتی | شناسایی ثبت نام و پرونده مودی |
| شماره پیگیری قبض | بررسی صدور یا پرداخت قبض |
| شماره پیگیری بانکی | پیگیری تراکنش پرداخت |
دریافت کد رهگیری باید همراه با نگهداری نسخه اظهارنامه و اطلاعات ثبت شده باشد.
پیگیری اظهارنامه و نتیجه پرداخت
پس از ثبت اظهارنامه می توان وضعیت ارسال، قبض و پرداخت را پیگیری کرد. برای این کار معمولا اطلاعات پرونده، کد رهگیری اظهارنامه و شماره پیگیری تراکنش مورد نیاز است.
اگر مبلغ از حساب کسر شده اما پرداخت ثبت نشده باشد، نباید بدون بررسی تراکنش قبلی دوباره پرداخت انجام شود. نتیجه ممکن است به ثبت پرداخت، بازگشت وجه یا نیاز به بررسی توسط مرجع مربوط منتهی شود.
کافی نت 98 می تواند وضعیت قابل مشاهده درخواست را پیگیری کند، اما تایید اظهارنامه، محاسبه قطعی مالیات و تصمیم درباره اعتراض یا اصلاح بر عهده مرجع مالیاتی است.
اصلاح اظهارنامه مالیات بر درآمد اجاره
امکان اصلاح اظهارنامه به زمان ثبت، وضعیت پرونده و مقررات همان دوره بستگی دارد. اگر سهم مالکیت، مشخصات مستاجر، مدت قرارداد، مبلغ رهن یا اجاره بها اشتباه ثبت شده باشد، باید امکان اصلاح یا ثبت درخواست مربوط بررسی شود.
اصلاح اظهارنامه نباید برای جایگزین کردن اطلاعات غیرواقعی یا تغییر عمده مبنای اظهار اولیه استفاده شود. مدارک و اطلاعات اصلاحی باید با قرارداد و وضعیت واقعی ملک تطابق داشته باشند.
نکات مهم پیش از ارسال اظهارنامه اجاره
پیش از ثبت درخواست به این موارد توجه کنید:
- درآمد اجاره با درآمد شغلی اشتباه گرفته نشود.
- اطلاعات هر ملک و هر قرارداد جداگانه بررسی شود.
- مبلغ رهن و اجاره مطابق قرارداد واقعی ثبت شود.
- سهم همه مالکان مشاع مشخص باشد.
- تغییر مستاجر یا فسخ قرارداد در نظر گرفته شود.
- نوع کاربری ملک به درستی اعلام شود.
- معافیت مالیاتی بدون بررسی قطعی فرض نشود.
- مالیات کسر شده توسط مستاجر حقوقی کنترل شود.
- اظهارنامه و کد رهگیری پس از ثبت نگهداری شوند.
- قبض مالیاتی پیش از پرداخت با پرونده تطبیق داده شود.
- نتیجه ثبت نهایی به تایید مرجع مالیاتی وابسته دانسته شود.
خدمات کافی نت 98 برای اظهارنامه مالیات اجاره ملک
کافی نت 98 خدمات مربوط به اظهارنامه درآمد اجاره املاک مسکونی، تجاری، اداری و سایر املاک استیجاری را برای مالکان حقیقی و حقوقی انجام می دهد. این خدمات شامل موارد زیر است:
- بررسی اولیه وضعیت مالیاتی ملک اجاری
- کنترل اطلاعات پرونده مالک
- ثبت مشخصات ملک و کاربری آن
- ثبت قرارداد، رهن و اجاره بها
- ثبت املاک دارای چند مالک
- ثبت اطلاعات چند واحد یا چند مستاجر
- بررسی اولیه معافیت های قابل اعمال
- ثبت اطلاعات مستاجر حقیقی یا حقوقی
- تنظیم و ارسال اظهارنامه مالیات اج اجاره
- دریافت قبض مالیاتی
- ثبت پرداخت قبض
- دریافت نسخه اظهارنامه و کد رهگیری
- پیگیری وضعیت اظهارنامه و پرداخت
- بررسی اولیه مغایرت های قابل مشاهده
کارشناسان کافی نت 98 اظهارنامه را بر اساس مدارک و اطلاعات ارائه شده تنظیم می کنند. تشخیص درآمد مشمول، پذیرش معافیت و تعیین مالیات نهایی بر عهده مرجع مالیاتی است.
سوالات متداول
چه کسی باید اظهارنامه مالیات اجاره را ثبت کند؟
مالک یا شخصی که از واگذاری ملک درآمد اجاره دریافت می کند، باید وضعیت تکلیف مالیاتی خود را بررسی کند.
مالیات اجاره بر عهده مالک است یا مستاجر؟
مالیات بر درآمد اجاره اصولا به درآمد مالک مربوط است. در بعضی اجاره ها، مستاجر حقوقی ممکن است مکلف به کسر و پرداخت مالیات از طرف مالک باشد.
آیا ملک مسکونی از مالیات اجاره معاف است؟
مسکونی بودن به تنهایی معافیت قطعی ایجاد نمی کند. متراژ، محل ملک، تعداد واحدها و شرایط مالک باید بررسی شوند.
آیا مغازه و ملک تجاری اظهارنامه اجاره دارند؟
بله، درآمد اجاره مغازه، دفتر، کارگاه و سایر املاک غیرمسکونی نیز ممکن است مشمول مالیات باشد.
مالیات رهن کامل چگونه بررسی می شود؟
در قرارداد رهن کامل نیز مبلغ ودیعه و ارزش اجاری مربوط به ملک برای تعیین درآمد اجاره بررسی می شود.
آیا ملک مشاع فقط یک اظهارنامه دارد؟
درآمد هر مالک بر اساس سهم او بررسی می شود. اطلاعات همه مالکان و سهم آنها باید با سند و قرارداد مطابقت داشته باشد.
اگر مستاجر شرکت باشد چه تفاوتی ایجاد می شود؟
شخص حقوقی مستاجر ممکن است مکلف به کسر و پرداخت مالیات اجاره باشد. گواهی و اطلاعات پرداخت باید با اظهارنامه مالک تطبیق داده شود.
آیا اجاره به فرزند یا والدین مشمول مالیات است؟
اگر ملک بدون دریافت اجاره و با شرایط قانونی در اختیار بستگان قرار گرفته باشد، وضعیت متفاوتی دارد. وجود رابطه اجاری و دریافت وجه باید بررسی شود.
آیا بدون قرارداد رسمی هم مالیات اجاره محاسبه می شود؟
بله، نداشتن قرارداد رسمی لزوما درآمد اجاره را منتفی نمی کند. پرداخت ها، تصرف ملک و سایر مدارک قابل بررسی هستند.
کد رهگیری اظهارنامه اجاره با کد ۱۰ رقمی مالیاتی یکسان است؟
خیر. کد رهگیری اظهارنامه به همان اظهارنامه اجاره مربوط است، اما کد ۱۰ رقمی با ثبت نام و پرونده مالیاتی ارتباط دارد.
آیا پرداخت عوارض شهرداری جایگزین مالیات اجاره است؟
خیر. عوارض نوسازی، پسماند و کسب و پیشه با مالیات بر درآمد اجاره تفاوت دارند.
آیا پس از ثبت اظهارنامه امکان اصلاح وجود دارد؟
امکان اصلاح به وضعیت اظهارنامه و مقررات مربوط بستگی دارد. اطلاعات باید پیش از ثبت نهایی با دقت کنترل شوند.
ثبت سفارش اظهارنامه مالیات بر درآمد اجاره ملک
برای ثبت اظهارنامه مالیات بر درآمد اجاره واحد مسکونی، تجاری، اداری، ملک مشاع یا چند واحد استیجاری، مدارک مالکیت و قرارداد را از طریق پیام رسان های تلگرام، واتساپ یا بله برای کافی نت 98 ارسال کنید. خدمات بررسی اطلاعات، ثبت اظهارنامه، دریافت قبض، کد رهگیری و پیگیری درخواست برای مالکان حقیقی و حقوقی قابل انجام است.
کارشناسان کافی نت 98 پیام ها را به ترتیب بررسی و پاسخ می دهند.





دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید ؟در گفتگو ها شرکت کنید!