
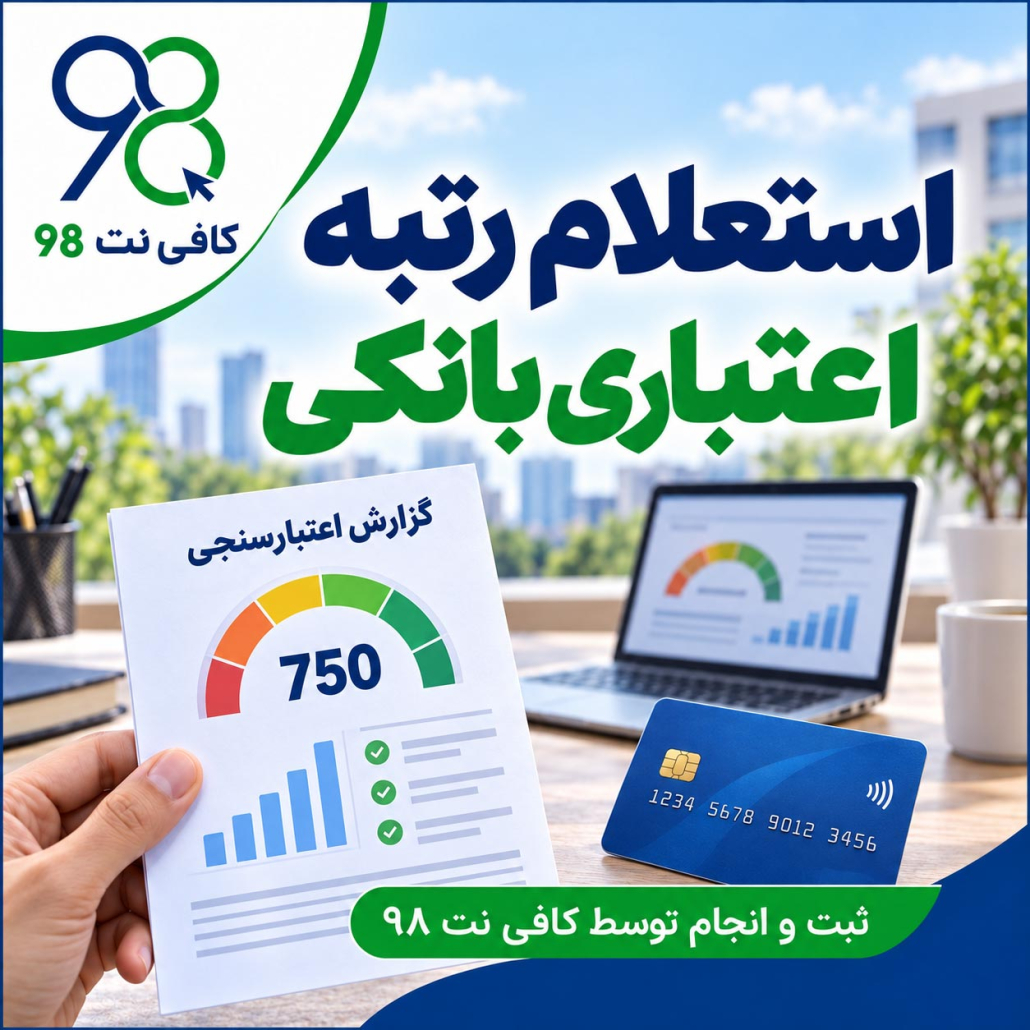
استعلام رتبه اعتباری بانکی با کد ملی + دریافت گزارش اعتبارسنجی
استعلام رتبه اعتباری بانکی، سابقه عمل به تعهدات مالی و وضعیت اعتباری ثبت شده برای هر شخص را در قالب یک گزارش قابل بررسی نشان می دهد. متقاضیان دریافت وام، ضامنان تسهیلات، خریداران اقساطی و افرادی که قصد دارند پیش از ثبت درخواست بانکی از وضعیت خود مطلع شوند، می توانند این گزارش را دریافت کنند. کافی نت 98 خدمات استعلام رتبه اعتباری با کد ملی، دریافت فایل گزارش، بررسی بخش های مهم آن و راهنمایی برای پیگیری اطلاعات نادرست یا به روز نشده را انجام می دهد؛ با این حال تصمیم نهایی درباره پرداخت تسهیلات، میزان اعتبار و نوع ضمانت بر عهده بانک یا موسسه ارائه دهنده اعتبار است.
🟢━━━━━━🟠━━━━━━🟢
💬 استعلام رتبه اعتباری بانکی با کد ملی + دریافت گزارش اعتبارسنجی با کافی نت 98
☎️ درخواست خدمات در پیام رسانهای تلگرام، واتساپ و بله:
09303739736
📩 کارشناسان کافی نت 98 پیامها را به ترتیب بررسی و پاسخ میدهند.
🟢━━━━━━🟠━━━━━━🟢
استعلام رتبه اعتباری بانکی چیست؟
استعلام رتبه اعتباری بانکی، ارزیابی سابقه مالی و نحوه انجام تعهدات ثبت شده یک شخص در شبکه بانکی و اعتباری کشور است. نتیجه این ارزیابی معمولا به صورت امتیاز، رتبه یا سطح ریسک اعتباری همراه با جزئیات سوابق مرتبط ارائه می شود.
رتبه اعتباری نشان می دهد که رفتار مالی ثبت شده فرد تا چه اندازه منظم یا پرریسک ارزیابی شده است. پرداخت به موقع اقساط، نداشتن بدهی سررسید گذشته و انجام منظم تعهدات می تواند اثر مثبتی داشته باشد. در مقابل، تاخیر در پرداخت، بدهی معوق، چک برگشتی و تعهدات انجام نشده ممکن است باعث کاهش رتبه شود.
این رتبه به تنهایی به معنی تایید یا رد درخواست وام نیست. بانک ها علاوه بر گزارش اعتبارسنجی، موارد دیگری مانند درآمد، توان بازپرداخت، نوع شغل، مبلغ تسهیلات، ضامن، وثیقه و ضوابط داخلی خود را نیز بررسی می کنند.
گزارش اعتبارسنجی بانکی برای چه افرادی کاربرد دارد؟
دریافت گزارش اعتبارسنجی فقط مخصوص افرادی نیست که در همان زمان درخواست وام دارند. این گزارش برای گروه های زیر کاربرد بیشتری دارد:
- متقاضیان وام و تسهیلات بانکی
- افرادی که قصد خرید اقساطی کالا یا خدمات دارند
- اشخاصی که قرار است ضامن تسهیلات فرد دیگری شوند
- مشتریان شرکت های لیزینگ و مجموعه های ارائه دهنده اعتبار
- افرادی که پیش از مراجعه به بانک می خواهند وضعیت اعتباری خود را بررسی کنند
- کسانی که احتمال می دهند اقساط، بدهی یا چک برگشتی به اشتباه در سوابق آنها ثبت شده باشد
- افرادی که بدهی قبلی خود را تسویه کرده اند و می خواهند به روز شدن گزارش را بررسی کنند
گزارش اشخاص حقوقی و شرکت ها با اعتبارسنجی اشخاص حقیقی تفاوت دارد. استعلام با کد ملی مربوط به اشخاص حقیقی است و برای شرکت ها معمولا اطلاعات ثبتی و شناسه ملی مجموعه مورد نیاز خواهد بود.
اطلاعات موجود در گزارش رتبه اعتباری
محتوای گزارش بر اساس اطلاعات ثبت شده و نوع گزارش قابل دریافت متفاوت است. ممکن است بعضی از بخش ها برای فردی فاقد اطلاعات باشند یا جزئیات آنها با گزارش شخص دیگری تفاوت داشته باشد.

| بخش گزارش | مفهوم و کاربرد |
|---|---|
| رتبه یا امتیاز اعتباری | برآورد کلی از میزان ریسک اعتباری شخص |
| سابقه تسهیلات | اطلاعات مربوط به وام ها و تعهدات اعتباری ثبت شده |
| وضعیت بازپرداخت | نحوه پرداخت اقساط و وجود یا نبود تاخیر |
| بدهی سررسید گذشته یا معوق | تعهداتی که در موعد مقرر پرداخت نشده اند |
| سوابق چک برگشتی | اطلاعات منفی ثبت شده درباره چک های برگشتی، در صورت وجود |
| ضمانت تسهیلات | برخی تعهدات مرتبط با ضمانت وام دیگران، در صورت ثبت در گزارش |
| دلایل موثر بر رتبه | مهم ترین عوامل مثبت یا منفی موثر بر نتیجه اعتبارسنجی |
| مشخصات گزارش | اطلاعات هویتی، تاریخ دریافت و مشخصات پیگیری گزارش |
نبودن سابقه منفی همیشه به معنی بالاترین رتبه نیست. اگر شخص سابقه اعتباری کافی نداشته باشد، اطلاعات موجود برای ارزیابی رفتار بازپرداخت او نیز محدود خواهد بود. داشتن سابقه تسهیلات همراه با پرداخت منظم معمولا تصویر روشن تری از رفتار اعتباری فرد ایجاد می کند.
مدارک و اطلاعات لازم برای استعلام با کد ملی
برای ثبت استعلام رتبه اعتباری اشخاص حقیقی، اطلاعات زیر معمولا مورد نیاز است:
- کد ملی متقاضی
- شماره تلفن همراه ثبت شده به نام صاحب کد ملی
- مشخصات هویتی مورد درخواست
- دسترسی به تلفن همراه برای دریافت رمز یا تایید هویت
- اطلاعات تکمیلی مورد نیاز سامانه در صورت درخواست
تطابق مالک شماره تلفن همراه با کد ملی اهمیت دارد. مغایرت این دو مورد می تواند مانع تایید هویت و دریافت نتیجه شود. همچنین اطلاعات باید دقیقا مطابق مدارک هویتی وارد شوند.
کارشناسان کافی نت 98 اطلاعات لازم را پیش از ثبت درخواست بررسی می کنند تا احتمال بروز مغایرت هویتی یا دریافت گزارش مربوط به شخص دیگری کاهش پیدا کند.
رتبه اعتباری چگونه تفسیر می شود؟
هرچه رتبه یا امتیاز اعتباری بهتر باشد، ریسک انجام نشدن تعهدات از دید مدل اعتبارسنجی کمتر ارزیابی می شود. رتبه های میانی معمولا نشان دهنده سابقه ترکیبی، اطلاعات محدود یا وجود برخی تاخیرها هستند. رتبه پایین نیز می تواند با بدهی معوق، بدحسابی، چک برگشتی یا تاخیرهای مکرر ارتباط داشته باشد.
طبقه بندی و شیوه نمایش رتبه ممکن است با توجه به نسخه گزارش یا مدل ارزیابی تغییر کند. بنابراین تنها مشاهده یک حرف، عدد یا رنگ کافی نیست و دلایل موثر بر رتبه نیز باید بررسی شوند.
رتبه بالا
رتبه بالاتر معمولا نشان می دهد شخص در سوابق موجود، تعهدات مالی خود را منظم تر انجام داده است. این وضعیت می تواند در ارزیابی درخواست تسهیلات موثر باشد، اما پرداخت وام یا حذف ضامن را تضمین نمی کند.
رتبه متوسط
رتبه متوسط ممکن است ناشی از سابقه اعتباری کوتاه، تعداد محدود تسهیلات، برخی تاخیرها یا ترکیبی از عوامل مثبت و منفی باشد. برای تفسیر درست باید جزئیات گزارش و دلایل اعلام شده بررسی شود.
رتبه پایین
رتبه پایین معمولا بیانگر ریسک اعتباری بیشتر است. بدهی معوق، اقساط پرداخت نشده، چک برگشتی و تعهدات بانکی انجام نشده از عوامل احتمالی این وضعیت هستند. تشخیص علت دقیق فقط با مشاهده گزارش اعتبارسنجی همان فرد امکان پذیر است.
چه عواملی بر امتیاز اعتبارسنجی بانکی اثر می گذارند؟
رتبه اعتباری بر پایه مجموعه ای از داده های ثبت شده محاسبه می شود و فقط به داشتن یا نداشتن یک وام بستگی ندارد. مهم ترین عوامل موثر می توانند شامل موارد زیر باشند:
- پرداخت منظم و به موقع اقساط
- تعداد و مدت تاخیر در پرداخت بدهی
- وجود بدهی سررسید گذشته، معوق یا مشکوک الوصول
- تعداد و وضعیت تسهیلات فعال
- سوابق چک برگشتی رفع سوء اثر نشده
- نحوه انجام تعهدات ناشی از ضمانت دیگران
- قدمت و میزان سابقه اعتباری قابل ارزیابی
- تغییرات ثبت شده در وضعیت بدهی ها
- تعداد استعلام های اعتباری در بازه های مختلف، در صورت تاثیرگذاری در مدل ارزیابی
میزان درآمد، ارزش ملک یا موجودی حساب لزوما به همان شکل در رتبه اعتباری منعکس نمی شود. گزارش بیشتر بر رفتار اعتباری ثبت شده و نحوه انجام تعهدات تمرکز دارد، در حالی که بانک ممکن است وضعیت درآمد و دارایی را جداگانه بررسی کند.
تفاوت رتبه اعتباری با استعلام بدهی بانکی و چک برگشتی
استعلام اعتبارسنجی، استعلام بدهی بانکی و بررسی وضعیت چک سه خدمت یکسان نیستند.
گزارش اعتبارسنجی تصویری کلی از رفتار مالی و ریسک اعتباری شخص ارائه می کند. استعلام بدهی بانکی بیشتر برای مشاهده تسهیلات، مانده بدهی یا تعهدات ثبت شده کاربرد دارد. استعلام چک نیز بر وضعیت چک های ثبت شده، برگشتی یا رفع سوء اثر شده تمرکز دارد.
اطلاعات بدهی یا چک برگشتی ممکن است بر رتبه اعتباری اثر بگذارد، اما گزارش رتبه اعتباری جایگزین استعلام جزئی و اختصاصی هر یک از این موارد نیست.
آیا ضامن شدن بر رتبه اعتباری اثر دارد؟
صرف ضامن شدن لزوما به معنی کاهش رتبه اعتباری نیست. با این حال، اگر وام گیرنده اقساط خود را پرداخت نکند و تعهد مربوط به ضامن در شبکه بانکی ثبت شود، این موضوع ممکن است در سوابق و ارزیابی اعتباری ضامن نیز اثر بگذارد.
افرادی که ضمانت چند تسهیلات را پذیرفته اند، بهتر است پیش از ثبت درخواست جدید، گزارش خود را بررسی کنند. نحوه ثبت و نمایش تعهدات ضمانتی می تواند به اطلاعات ارسالی بانک و وضعیت همان تسهیلات وابسته باشد.
بهبود رتبه اعتباری بانکی چگونه امکان پذیر است؟
بهبود رتبه اعتباری معمولا نتیجه اصلاح رفتار مالی در طول زمان است و با ثبت یک درخواست یا پرداخت مبلغ جداگانه به صورت قطعی انجام نمی شود. اقداماتی مانند پرداخت به موقع اقساط جاری، تسویه بدهی های معوق، رفع سوء اثر چک برگشتی و جلوگیری از ایجاد تعهدات خارج از توان بازپرداخت می توانند به بهبود سابقه کمک کنند.
پس از تسویه بدهی، ممکن است تغییر همان لحظه در گزارش دیده نشود. ابتدا بانک یا موسسه گزارش دهنده باید اطلاعات جدید را ثبت و ارسال کند و سپس نتیجه در داده های اعتبارسنجی منعکس شود.
کافی نت 98 امکان تغییر مستقیم امتیاز یا حذف سابقه منفی را ندارد. خدمات این مجموعه شامل دریافت گزارش، بررسی اطلاعات قابل مشاهده و راهنمایی برای پیگیری مغایرت از مرجع ثبت کننده است.
پیگیری مغایرت یا اطلاعات اشتباه گزارش
اگر در گزارش، بدهی تسویه شده همچنان معوق نمایش داده شود یا تسهیلات و تعهدی را مشاهده کنید که متعلق به شما نیست، ابتدا باید مشخص شود اطلاعات از سوی کدام بانک یا موسسه ارسال شده است.
اصلاح سابقه معمولا باید از طریق همان بانک، شعبه یا موسسه گزارش دهنده پیگیری شود. مرجع اعتبارسنجی بر اساس داده های دریافتی گزارش را تهیه می کند و نمی تواند بدون تایید مجموعه ثبت کننده، اطلاعات بانکی را تغییر دهد.
برای پیگیری بهتر، نگهداری این موارد مفید است:
- فایل کامل گزارش اعتبارسنجی
- رسید تسویه یا پرداخت اقساط
- نامه فک تعهد یا تسویه حساب، در صورت وجود
- مشخصات تسهیلات یا تعهد مورد اعتراض
- رسید درخواست اصلاح اطلاعات
- کد رهگیری پیگیری ثبت شده
پس از اعلام اصلاح توسط بانک، می توان گزارش جدیدی دریافت و وضعیت به روز شدن اطلاعات را بررسی کرد.
خدمات کافی نت 98 برای دریافت گزارش اعتبارسنجی
کافی نت 98 خدمات مرتبط با استعلام رتبه اعتباری را برای اشخاص حقیقی انجام می دهد. این خدمات می تواند شامل موارد زیر باشد:
- بررسی اولیه اطلاعات هویتی مورد نیاز
- ثبت استعلام رتبه اعتباری با کد ملی
- دریافت گزارش اعتبارسنجی بانکی
- ارائه فایل گزارش برای مشاهده و نگهداری
- بررسی بخش های اصلی و عوامل موثر بر رتبه
- کمک به تشخیص بدهی، تاخیر یا سابقه منفی نمایش داده شده
- راهنمایی برای پیگیری مغایرت از بانک یا موسسه گزارش دهنده
- دریافت مجدد گزارش برای بررسی نتیجه اصلاح اطلاعات
دریافت گزارش اعتبارسنجی به معنی ثبت درخواست وام نیست. همچنین کارشناسان کافی نت 98 درباره پذیرش تسهیلات، مبلغ قابل پرداخت، نیاز به ضامن یا نتیجه نهایی بانک تضمینی ارائه نمی کنند.
نکات مهم پیش از ثبت استعلام
شماره همراه باید در دسترس و ترجیحا به نام صاحب کد ملی باشد. اطلاعات هویتی را نیز باید دقیقا مطابق مدارک ارائه کنید.
گزارش اعتبارسنجی حاوی اطلاعات مالی شخصی است و نباید بدون ضرورت در اختیار افراد ناشناس قرار گیرد. اگر گزارش را برای ضمانت، دریافت وام یا خرید اقساطی تهیه می کنید، بهتر است فقط نسخه مورد نیاز را به مرجع معتبر ارائه دهید.
برای مقایسه وضعیت فعلی با گذشته، تاریخ گزارش ها را در نظر بگیرید. یک گزارش قدیمی ممکن است تسویه بدهی، رفع سوء اثر چک یا تغییرات جدید سوابق را نشان ندهد.
سوالات متداول
آیا استعلام رتبه اعتباری فقط با کد ملی انجام می شود؟
کد ملی اطلاعات اصلی استعلام است، اما برای احراز هویت معمولا شماره تلفن همراه متعلق به همان شخص و تایید پیامکی نیز مورد نیاز خواهد بود.
آیا رتبه اعتباری خوب دریافت وام را تضمین می کند؟
خیر. رتبه مناسب یکی از عوامل بررسی درخواست است و تصمیم نهایی به شرایط متقاضی، ضوابط بانک، توان بازپرداخت، نوع ضمانت و نتیجه ارزیابی مرجع مربوط بستگی دارد.
چرا با وجود نداشتن بدهی، رتبه من بالا نیست؟
ممکن است سابقه اعتباری کافی نداشته باشید یا عوامل دیگری مانند تاخیرهای گذشته، ضمانت تسهیلات، چک برگشتی یا اطلاعات به روز نشده در نتیجه موثر باشند. دلیل دقیق باید در گزارش بررسی شود.
آیا تسویه بدهی بلافاصله رتبه را تغییر می دهد؟
خیر، لزوما بلافاصله تغییر نمی کند. بانک یا موسسه مربوط باید اطلاعات تسویه را ثبت و ارسال کند تا در گزارش های بعدی منعکس شود.
آیا می توان رتبه اعتباری را حذف یا به صورت دستی افزایش داد؟
خیر. رتبه بر اساس داده های اعتباری ثبت شده محاسبه می شود و افزایش آن به اصلاح سوابق نادرست یا بهبود رفتار بازپرداخت وابسته است.
آیا سابقه چک برگشتی در گزارش اعتبارسنجی اثر دارد؟
چک برگشتی و وضعیت رفع سوء اثر آن می تواند از عوامل موثر بر ارزیابی اعتباری باشد. جزئیات قابل مشاهده به اطلاعات ثبت شده در گزارش بستگی دارد.
آیا می توان رتبه اعتباری شخص دیگری را دریافت کرد؟
گزارش اعتباری حاوی اطلاعات شخصی و مالی است و دریافت آن باید با اطلاع و امکان احراز هویت صاحب کد ملی انجام شود.
آیا گزارش اعتبارسنجی همان استعلام وام های بانکی است؟
خیر. گزارش اعتبارسنجی نتیجه کلی ارزیابی رفتار اعتباری را نشان می دهد، در حالی که استعلام تسهیلات و بدهی بانکی برای مشاهده جزئیات وام ها و تعهدات کاربرد دارد.
ثبت سفارش استعلام رتبه اعتباری بانکی
برای ثبت سفارش استعلام رتبه اعتباری با کد ملی، دریافت فایل گزارش اعتبارسنجی و بررسی اطلاعات آن، در پیام رسان های تلگرام، واتساپ یا بله به کافی نت 98 پیام بدهید. اطلاعات هویتی و مالی خود را فقط در گفتگوی رسمی مجموعه ارسال کنید. کارشناسان کافی نت 98 پیام ها را به ترتیب بررسی و پاسخ می دهند.





دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید ؟در گفتگو ها شرکت کنید!